
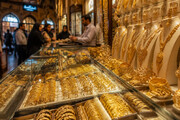
بازار جهانی طلا در حالی شاهد دو رویکرد متفاوت از سوی بانکهای مرکزی است که روسیه برای تأمین منابع مالی خود بخشی از ذخایر طلایش را میفروشد، چین بر حجم طلای خود میافزاید و لهستان نیز به خرید این فلز گرانبها ادامه میدهد؛ روندی که از اهمیت فزاینده طلا در راهبردهای مالی کشورها و تلاش برای کاهش ریسکهای اقتصادی و ژئوپلیتیکی حکایت دارد.
به گزارش قدس آنلاین، تازهترین تحولات بازار جهانی طلا نشان میدهد که افزایش یا کاهش ذخایر طلای بانکهای مرکزی را نمیتوان صرفاً با بالا و پایین رفتن قیمت این فلز توضیح داد. نیازهای بودجهای، ساختار ذخایر ارزی، نگرانی از تحریمهای مالی و تلاش برای متنوعسازی داراییها، از جمله عواملی هستند که تصمیم کشورها برای خرید یا فروش طلا را شکل میدهند.
بر اساس گزارش منتشرشده از سوی شورای جهانی طلا در ۱۵ اکتبر ۲۰۲۶، بانک مرکزی چین در سپتامبر ۲۳ تن به ذخایر طلای خود افزود؛ رقمی که بزرگترین خرید ماهانه این بانک از اکتبر ۲۰۲۳ به شمار میرود. با این افزایش، روند خریدهای متوالی چین به ۲۳ ماه رسید و مجموع خریدهای این کشور در سهماهه سوم سال به ۶۳ تن افزایش یافت.
برآورد شورای جهانی طلا نشان میدهد که ذخایر رسمی طلای چین در پایان سپتامبر به حدود ۲ هزار و ۴۱۰ تن رسیده و این فلز حدود ۸.۵ درصد از کل ذخایر رسمی این کشور را تشکیل داده است. این ارقام نشان میدهد که خرید طلا همچنان بخشی از راهبرد ذخایر بانک مرکزی چین است؛ راهبردی که در کنار تحولات اقتصاد جهانی، ابعاد ژئوپلیتیکی نیز دارد.
چرا چین به خرید طلا ادامه میدهد؟
۱. کاهش وابستگی به دلار و داراییهای دلاری
یکی از مهمترین دلایل خرید طلا از سوی چین، متنوعسازی ذخایر ارزی و کاهش میزان اتکای آن به داراییهای مبتنی بر دلار آمریکاست. چین از اقتصادهای بزرگ جهان و یکی از بازیگران مهم نظام مالی بینالمللی است؛ بنابراین، ترکیب ذخایر ارزی این کشور میتواند بر میزان آسیبپذیری آن در برابر تغییرات سیاستهای پولی و مالی آمریکا اثر بگذارد.
طلا در مقایسه با اوراق قرضه دولتی آمریکا ویژگی متفاوتی دارد: ارزش آن به تعهد بازپرداخت یک دولت خارجی وابسته نیست. از این رو، افزایش سهم طلا در ذخایر بانک مرکزی میتواند بخشی از ریسک ناشی از تمرکز داراییها در یک ارز یا بازار مشخص را کاهش دهد.
البته خرید طلا به معنای کنار گذاشتن دلار نیست. دلار همچنان نقش محوری در پرداختهای بینالمللی، تجارت و بازارهای مالی دارد و طلا نمیتواند بهطور کامل جایگزین داراییهای ارزی نقدشونده شود. آنچه در سیاست چین مشاهده میشود، بیشتر به تلاش برای ایجاد ترکیبی متنوعتر از داراییهای ذخیرهای شباهت دارد.
۲. نگرانی از تحریمها و محدودیت دسترسی به داراییهای خارجی
تجربه مسدود شدن بخشی از ذخایر خارجی روسیه پس از آغاز جنگ اوکراین، بار دیگر این پرسش را برای کشورها مطرح کرد که نگهداری دارایی در خارج از مرزها تا چه اندازه میتواند در شرایط تنش سیاسی و تحریمهای بینالمللی با ریسک همراه باشد.
ذخایر طلایی که در داخل کشور نگهداری میشوند، از نظر دسترسی فیزیکی با داراییهای مالی نگهداریشده در خارج تفاوت دارند. این ویژگی میتواند طلا را به ابزاری برای پوشش بخشی از ریسکهای ژئوپلیتیکی تبدیل کند.
با این حال، نباید از این موضوع نتیجه گرفت که خرید طلای چین صرفاً واکنشی به احتمال تحریمهای آمریکا است. متنوعسازی ذخایر، مدیریت ریسک و حفظ قدرت مالی در بلندمدت نیز از انگیزههای مهم بانکهای مرکزی برای نگهداری طلا محسوب میشوند.
۳. حفظ ارزش ذخایر در دوره نااطمینانی اقتصادی
طلا داراییای است که برخلاف اوراق قرضه، سود دورهای یا بهره پرداخت نمیکند؛ با این حال، در دورههایی که اعتماد به برخی بازارهای مالی کاهش مییابد یا ریسکهای اقتصادی افزایش پیدا میکند، میتواند نقش مهمی در متنوعسازی سبد داراییها داشته باشد.
برای بانک مرکزی چین، نگهداری طلا به معنای افزودن داراییای با ویژگیهای متفاوت به مجموعه ذخایر رسمی است. این اقدام میتواند وابستگی ارزش ذخایر به عملکرد یک ارز یا گروه محدودی از داراییهای مالی را کاهش دهد؛ هرچند قیمت طلا نیز نوسان دارد و در کوتاهمدت ممکن است با افت قابلتوجهی روبهرو شود.
چرا روسیه طلا میفروشد، اما چین میخرد؟
در نگاه نخست، فروش طلا از سوی روسیه و خرید آن توسط چین ممکن است متناقض به نظر برسد؛ اما این تفاوت بیش از آنکه از دیدگاههای کاملاً متضاد درباره آینده طلا ناشی شود، میتواند بازتابدهنده شرایط اقتصادی و مالی متفاوت دو کشور باشد.
بر اساس گزارش یورونیوز در ۲۵ اکتبر ۲۰۲۶، ذخایر طلای روسیه در سپتامبر حدود ۶.۲ تن کاهش یافت و مجموع کاهش آن از ابتدای سال به حدود ۶۲ تن رسید. در این گزارش، آدام استرونیاوسکی، مدیرعامل شرکت لهستانی منیتسا اسکاربووا، کسری بودجه روسیه و نیاز به تأمین منابع مالی بیشتر برای بخش دفاعی را از دلایل احتمالی فروش طلا عنوان کرده است.
این کارشناس همچنین با استناد به دادههای تجاری هنگکنگ اعلام کرده است که حدود ۱۰۰ تن طلای روسیه از ژانویه تا ژوئیه وارد هنگکنگ شده؛ رقمی نزدیک به سه برابر مدت مشابه سال قبل. او مدعی شده است که بانک مرکزی چین از خریداران اصلی این طلاست؛ با این حال، این ادعا را باید بهعنوان ارزیابی نقلشده در گزارش یورونیوز در نظر گرفت، نه تأییدی مستقل درباره منشأ و هویت تمام خریداران.
در مقابل، چین با توجه به ابعاد اقتصاد خود و حجم قابلتوجه ذخایر ارزی، میتواند از فرصت خرید طلا برای تغییر ترکیب داراییهای ذخیرهای خود استفاده کند. بنابراین، ممکن است یک کشور به دلیل نیازهای مالی جاری به فروش داراییهای طلایی روی بیاورد و کشور دیگر با اهداف بلندمدت، به خرید آن ادامه دهد.
این تفاوت همچنین نشان میدهد که افزایش قیمت طلا لزوماً به تصمیم یکسان بانکهای مرکزی منجر نمیشود. برای کشوری که با فشارهای بودجهای روبهروست، نقد کردن بخشی از ذخایر میتواند به تأمین هزینههای جاری کمک کند؛ در حالی که برای کشوری با رویکرد بلندمدت به مدیریت ذخایر، خرید طلا ممکن است اولویت داشته باشد.
قزاقستان هم در حال بازنگری در ذخایر طلای خود است
قزاقستان نیز در سال ۲۰۲۶ در کانون توجه بازار طلا قرار گرفته است. این کشور که طی سالهای گذشته از خریداران مهم طلا بوده، اکنون قصد دارد سهم این فلز را در مجموع ذخایر خود کاهش دهد.
بر اساس گزارش یورونیوز، مقامهای قزاقستان اعلام کردهاند که قصد دارند تا پایان سال سهم طلا را به حدود ۷۵ درصد از کل ذخایر برسانند؛ در حالی که این نسبت پیشتر حدود ۷۸ درصد بوده است.
به اعتقاد استرونیاوسکی، این تصمیم میتواند با نیازهای بودجهای یا کسب سود از افزایش ارزش ذخایر طلای خریداریشده در سالهای گذشته مرتبط باشد. با این حال، کاهش سهم طلا در سبد ذخایر لزوماً به معنای تغییر دائمی سیاست این کشور یا آغاز موجی فراگیر از فروش طلا نیست.
نمونه قزاقستان نشان میدهد که بانکهای مرکزی علاوه بر اهداف بلندمدت، ممکن است در مقاطع خاص برای مدیریت نقدینگی، حفظ تعادل میان داراییها یا تأمین نیازهای مالی، ترکیب ذخایر خود را تغییر دهند.
لهستان چرا برخلاف روسیه همچنان طلا میخرد؟
در سوی دیگر بازار، لهستان همچنان یکی از خریداران مهم طلای جهان است. طبق گزارش شورای جهانی طلا درباره عملکرد بانکهای مرکزی در نیمه نخست سال ۲۰۲۶، لهستان با خرید ۸۲ تن طلا در جایگاه نخست خریداران رسمی قرار داشت.
بانک مرکزی لهستان در سالهای اخیر بر افزایش ذخایر طلای خود تمرکز کرده است. این کشور طلا را بخشی از راهبرد تقویت ذخایر رسمی و کاهش ریسکهای ناشی از اتکای بیش از حد به برخی داراییهای مالی میداند.
بر اساس ارزیابی منتشرشده در یورونیوز، ذخایر طلای لهستان به هدف ۷۰۰ تن نزدیک شده است؛ با این حال، رسیدن به این سطح الزاماً به معنای توقف خریدهای آینده نخواهد بود.
مقایسه لهستان با روسیه و قزاقستان نشان میدهد که سیاست ذخایر طلا در همه کشورها یکسان نیست. شرایط بودجهای، اهداف بانک مرکزی، میزان ذخایر موجود و ارزیابی ریسکهای خارجی میتوانند تصمیم کشورها را به سمت خرید یا فروش سوق دهند.
آیا خرید چین به معنای پایان سلطه دلار است؟
تداوم خرید طلا از سوی چین و دیگر بانکهای مرکزی این پرسش را مطرح میکند که آیا جهان بهتدریج از نظام مالی مبتنی بر دلار فاصله میگیرد یا خیر.
افزایش سهم طلا در ذخایر رسمی میتواند نشانهای از تمایل کشورها به متنوعسازی داراییهای خود باشد؛ اما برای نتیجهگیری درباره افول جایگاه دلار باید مجموعه گستردهتری از شاخصها، از جمله سهم ارزها در ذخایر جهانی، پرداختهای فرامرزی، تجارت بینالمللی و بازار اوراق قرضه بررسی شود.
طلا به دلیل نداشتن ریسک اعتباری مستقیم یک دولت، برای بسیاری از بانکهای مرکزی جذاب است؛ اما از نظر نقدشوندگی در معاملات روزمره بینالمللی و نقش در نظام پرداخت، محدودیتهایی دارد که مانع جایگزینی کامل آن با ارزهای اصلی میشود.
از این منظر، افزایش ذخایر طلای چین را بهتر است بخشی از روند متنوعسازی داراییهای رسمی و مدیریت ریسکهای مالی دانست، نه نشانه قطعی پایان نقش دلار در اقتصاد جهانی.
خرید چین چه اثری بر آینده قیمت طلا دارد؟
خریدهای بانک مرکزی چین میتواند از طریق افزایش تقاضای رسمی، بر بازار طلا اثر بگذارد؛ بهویژه اگر این روند در کنار خرید دیگر بانکهای مرکزی و تقاضای سرمایهگذاران ادامه یابد. با این حال، قیمت جهانی طلا تنها به رفتار بانکهای مرکزی وابسته نیست.
نرخ بهره آمریکا، ارزش دلار، انتظارات تورمی، تنشهای ژئوپلیتیکی، جریان سرمایه به صندوقهای قابل معامله طلا و تقاضای فیزیکی در بازارهایی مانند چین و هند نیز در تعیین قیمت نقش دارند.
گزارش شورای جهانی طلا در اکتبر ۲۰۲۶ نشان میدهد که با وجود تداوم خرید بانک مرکزی چین، قیمت طلا در سپتامبر تحت فشار تقویت دلار و افزایش بازده اوراق خزانهداری آمریکا قرار گرفت. این موضوع نشان میدهد که حتی تقاضای مستمر بانکهای مرکزی نیز نمیتواند مانع همه افتهای کوتاهمدت قیمت شود.
در نتیجه، خرید طلای چین یک عامل مهم در تحلیل بازار جهانی است، اما بهتنهایی تضمینی برای افزایش مداوم قیمتها نیست. برای ارزیابی مسیر آینده طلا باید رفتار بانکهای مرکزی را در کنار سیاستهای پولی آمریکا، شرایط اقتصادی جهان و میزان تقاضای سرمایهگذاری بررسی کرد.
جمعبندی
آنچه در بازار طلای سال ۲۰۲۶ دیده میشود، بیش از آنکه نشانه یک جهتگیری یکسان میان همه کشورها باشد، بیانگر تفاوت اولویتهای مالی آنهاست. روسیه و قزاقستان ممکن است برای تأمین نیازهای مالی یا مدیریت ترکیب ذخایر خود بخشی از طلا را بفروشند، در حالی که چین و لهستان با نگاه به اهداف بلندمدت ذخایر رسمی به خرید ادامه میدهند.
برای چین، کاهش وابستگی به داراییهای دلاری، متنوعسازی ذخایر و پوشش بخشی از ریسکهای ژئوپلیتیکی از مهمترین توضیحهای تداوم خرید طلاست. با این حال، این روند به معنای کنار گذاشتن دلار نیست؛ بلکه میتواند نشانه تلاش پکن برای ایجاد توازن بیشتر میان داراییهای ذخیرهای و افزایش تابآوری مالی در برابر شوکهای احتمالی باشد.



نظر شما